2024-2030年中國特種設備檢驗檢測行業競爭現狀及投資策略研究
一、行業概述
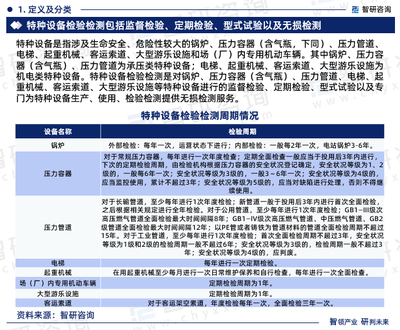
特種設備檢驗檢測是指對鍋爐、壓力容器(含氣瓶)、壓力管道、電梯、起重機械、客運索道、大型游樂設施、場(廠)內專用機動車輛等特種設備進行的定期檢驗、監督檢驗、無損檢測、安全評估等服務。作為國家公共安全體系的重要組成部分,該行業具有強制性、公益性和技術密集型特征。2024年以來,隨著《特種設備安全法》修訂及“雙碳”“新基建”政策推進,行業迎來規范化、市場化、智能化發展的新階段。
二、2024年競爭現狀分析
- 市場格局:壟斷與競爭并存
- 公益性檢驗機構(特種設備檢驗研究院/所)仍占據主導地位,尤其在大中型城市和關鍵設備領域。
- 民營第三方檢測機構快速崛起,通過靈活機制和價格優勢切入電梯、起重機械等細分市場,但資質壁壘和公信力仍是主要瓶頸。
- 外資機構(如TüV、SGS)在高端無損檢測、出口認證等領域保持技術優勢,但受政策限制,份額較小。
- 競爭焦點
- 資質與公信力:核準證書、CNAS認可、CMA資質是核心門檻。
- 技術能力:相控陣超聲、數字射線、聲發射、無人機巡檢、AI缺陷識別等成為差異化關鍵。
- 區域壁壘:地方保護主義仍存,跨省作業需重復備案,增加了連鎖機構的擴張成本。
- 價格競爭:電梯、起重機械等成熟領域價格戰激烈,而高參數壓力容器、長輸管道檢測利潤率較高。
- 主要問題
- 公益性機構效率偏低,民營機構報告權威性受質疑;
- 無序競爭導致部分領域“劣幣驅逐良幣”;
- 高端檢測裝備和核心軟件仍依賴進口。
三、2025-2030年競爭趨勢預測
- 市場化改革加速:檢驗檢測機構整合重組,公益性機構轉企改制,形成若干跨區域、跨行業的龍頭檢測集團。
- 技術驅動分化:掌握AI+檢測、在線監測、數字孿生等技術的機構將建立護城河,低端純人工檢測利潤率持續壓縮。
- 集中度提升:預計到2030年,CR10(前十大機構市占率)從當前不足20%提升至35%以上。
- 新賽道涌現:氫能儲運設備、碳纖維纏繞氣瓶、超超臨界鍋爐、老舊電梯安全評估等帶來增量需求。
- 監管趨嚴:檢驗報告終身負責制、信用評價體系、飛行檢查常態化,淘汰不合規機構。
四、投資策略建議
- 細分領域選擇
- 優先布局:電梯物聯網檢測、油氣管道內外檢測、氫能裝備檢測、大型游樂設施安全評估等高增長、高壁壘領域。
- 謹慎進入:常規無損檢測、簡單定期檢驗等紅海市場,除非具備規模或成本優勢。
- 標的類型
- 具有跨省資質和全國服務網絡的第三方檢測龍頭;
- 擁有核心專利技術(如AI缺陷識別算法、爬壁機器人)的科技型機構;
- 參與標準制定、具備培訓與認證能力的平臺型企業。
- 投資模式
- 并購整合:收購區域性機構,輸出管理、技術和品牌,快速獲得資質與客戶。
- 技術合伙:與高校、科研院所共建實驗室,攻關高端檢測裝備國產化。
- 數字化投入:建設檢驗數據平臺,提供預測性維護、風險預警等增值服務。
- 風險控制
- 資質續期風險:密切跟蹤核準規則變化,避免因人員、設備不達標被暫停資質;
- 法律與安全責任風險:健全質量控制體系,投保檢驗責任險;
- 地方保護風險:優先選擇政策開放、公平競爭的地區(如長三角、粵港澳)落地;
- 技術替代風險:避免重資產押注單一傳統技術路線,保持研發迭代能力。
- 時機與退出
- 2024-2026年為布局窗口期,政策紅利與整合機遇疊加;
- 2030年前后,頭部機構證券化(IPO或并購退出)機會顯現,可關注科創板、北交所上市通道。
五、結論
2024-2030年,中國特種設備檢驗檢測行業將從“散、小、弱”向“專、精、強”轉變。投資者應避開低端價格競爭,聚焦高技術門檻、高安全價值、高客戶粘性的細分賽道,通過并購與數字化手段構建護城河。需動態評估政策與安全監管風險,把握市場化改革和技術升級帶來的結構性投資機會。
如若轉載,請注明出處:http://www.youngcreative.cn/product/19.html
更新時間:2026-11-09 21:58:08